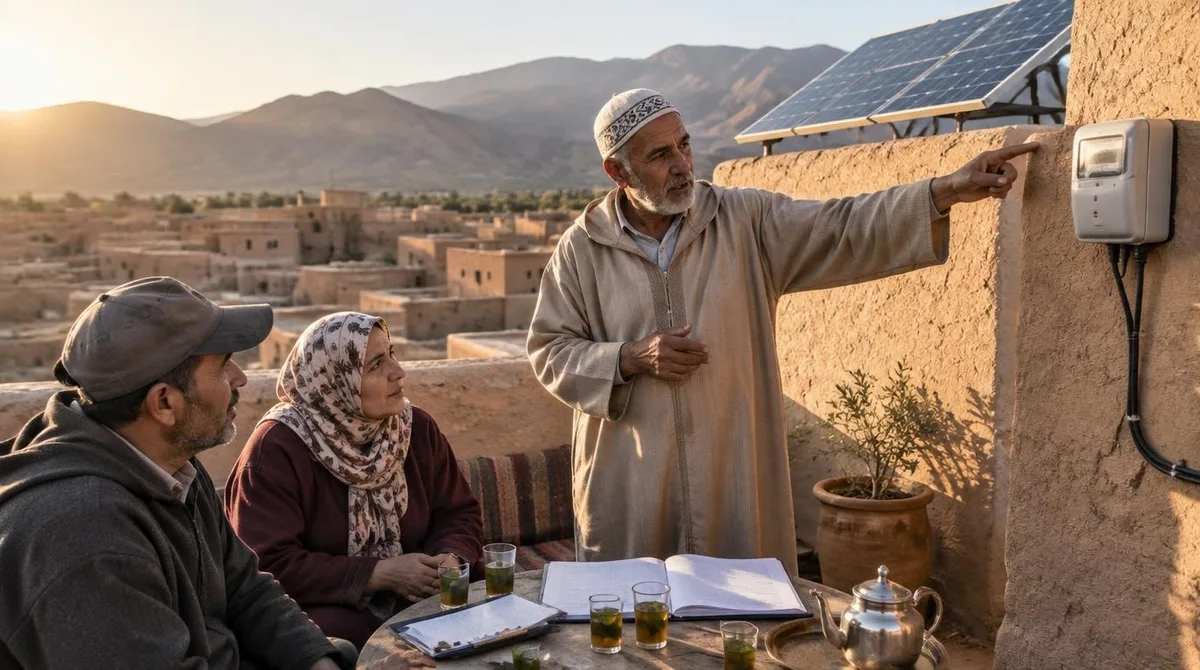
التعاونيات الطاقية هي منشآت يملكها الأشخاص الذين يستخدمونها. يشتري الأعضاء الكهرباء أو التدفئة أو الخدمات المالية من مؤسسة يملكونها معاً، ويعود أي فائض إليهم أو يُعاد استثماره. يغطي النموذج هيكلين مترابطين: تعاونية طاقية تولّد الكهرباء أو توزّعها، واتحاد ائتماني — يُوصف أحياناً في نتائج البحث بأنه اتحاد ائتماني طاقي عندما يموّل الألواح الشمسية أو مشاريع رفع كفاءة الطاقة — يُقرض الأعضاء بتكلفة لا أكثر.
الافتراض الشائع أن الملكية للأعضاء تعني فواتير أرخص بحكم التعريف. وهذا صحيح جزئياً فقط. فالتعاونية تُلغي هامش ربح المساهمين، لكنها تظل تدفع ثمن الوقود والصيانة والموظفين والاقتراض. وحيث تكون هذه التكاليف مرتفعة، تكون أسعار التعاونية مرتفعة كذلك. الفرق الحقيقي يكمن في السيطرة والغرض: الفائض يعود إلى الأعضاء بدلاً من المستثمرين الخارجيين.
والفهم — بمعناه القاموسي كقدرة على استيعاب كيفية عمل شيء ما — هو المتطلب الأول لكل من يزن هذا النموذج، ويتلاءم تعريف الفهم بوصفه استيعاباً لمفهوم ما بما يكفي لاتخاذ قرارات مدروسة مع الخيار الذي يواجهه أسرة أو قرية تقرر ما إذا كانت ستشارك في تمويل إمدادها الكهربائي بنفسها. يعرض هذا المقال كيف تعمل هذه الهياكل ومن هم الأكثر استفادة منها.
ما هي التعاونية الطاقية؟
التعاونية الطاقية هي كيان قانوني يحتفظ فيه الأعضاء — أسر أو مزارع أو أعمال صغيرة — بحصص ويصوّتون على القرارات، عادة على أساس عضو واحد صوت واحد وليس بنسبة رأس المال. تشمل الأنشطة النموذجية تشغيل منشأة توليد صغيرة مثل توربين رياح أو مصفوفة شمسية، أو إدارة شبكة توزيع محلية، أو شراء الوقود بكميات كبيرة لمشروع تدفئة. وتنص عادة على أن أي فائض يُعاد إلى الأعضاء أو يُحفظ كاحتياطي أو يُستثمر من جديد في الأصل.
قاعدة عضو واحد صوت واحد أهم مما تبدو للوهلة الأولى. فهي تمنع مستثمراً كبيراً من السيطرة، ولهذا تميل التعاونيات إلى البقاء في الأماكن التي يريد سكانها رأياً في البنية التحتية المحلية. لكنها أيضاً تبطئ اتخاذ القرار، وهي تكلفة حقيقية عندما يحتاج مشروع إلى التحرك بسرعة أو جمع رأس مال كبير.
ما هو الاتحاد الائتماني، ولماذا يظهر في عمليات البحث عن الطاقة؟
الاتحاد الائتماني هو تعاونية مالية. يجمع الأعضاء مدخراتهم، ويموّل هذا الصندوق قروضاً لأعضاء آخرين. ولعدم وجود مساهمين خارجيين، يستطيع الاتحاد تسعير القروض لتغطية التكاليف بدلاً من تحقيق الربح، ويعيد الفائض إلى الأعضاء على شكل أرباح على المدخرات أو أسعار أقل. ومصطلح "الاتحاد الائتماني الطاقي" يصف عادة اتحاداً ائتمانياً يُقرض لأغراض الطاقة تحديداً: الطاقة الشمسية على الأسطح، والعزل، ومضخات الحرارة، أو مشاريع توليد مجتمعية صغيرة.
وهنا تلتقي نصفا الموضوع في حلقة التمويل. فالتعاونية الطاقية تحتاج رأس مال للبناء، والاتحاد الائتماني هو أحد المقرضين القلائل الذين يدرسون المشاريع الصغيرة ذات النطاق المجتمعي، لأن أعضاءه يعيشون في المنطقة نفسها ويفهمون المخاطر المحلية. وفي عدة دول، أصبحت الاتحادات الائتمانية المسار الافتراضي لتمويل الطاقات المتجددة المنزلية التي تعتبرها البنوك التجارية صغيرة جداً على أن تشغل نفسها بها.
كيف تغيّر ملكية الأعضاء المعادلات الاقتصادية؟
ثلاث آليات تميز التعاونية عن شركة مرافق أو بنك مملوكين لمستثمرين.
- إعادة تدوير الفائض. لا يُستخرج الربح، بل يُعاد إلى الأعضاء إما كخصم، أو يُقيَّد مقابل فواتير مستقبلية، أو يُحفظ كاحتياطيات. ومع الوقت يتراكم ذلك: الاحتياطيات تقلل حاجة الاقتراض، مما يخفض التكاليف أكثر.
- رأس المال الصبور. يقبل الأعضاء عوائد أقل أو أبطأ مما يطلبه المستثمرون الخارجيون. وهذا يجعل المشاريع ذات فترات الاسترداد الطويلة — أنبوب تدفئة مركزية لمدينة، أو محطة طاقة مائية صغيرة — قابلة للتنفيذ حيث ينسحب المطور التجاري.
- الإقراض القائم على الثقة. الاتحاد الائتماني يعرف مقترضيه. وهذه المعرفة المحلية قد تعوّض عن الضمانات، فتتيح لأسر ذات ملفات ائتمانية ضعيفة الاقتراض لتحسينات لا تستطيع تمويلها لولا ذلك.
لكن أي مما سبق لا يجعل التعاونية محصّنة ضد سوء الإدارة. فالحوكمة تعتمد على متطوعين ومجالس منتخبة، وقد تفتقر المؤسسات الصغيرة إلى الخبرة الفنية. وتعاونية تُخفض أسعار كهربائها لإرضاء أعضائها قد تستنزف أصولها تماماً كما يفعل مالك جشع للربح.
من هم الأكثر استفادة من التعاونيات الطاقية؟
يعمل النموذج بأفضل حال في ثلاث بيئات. الأولى هي المجتمعات الريفية أو النائية البعيدة عن الأسواق التجارية الكثيفة، حيث يخدم أصل مشترك واحد — شبكة مصغرة، أو توربين رياح، أو غلاية كتلة حيوية — قرية لا تجد أي شركة مرافق فيها ربحاً. والثانية هي المجتمعات ذات التماسك الاجتماعي القوي، لأن ملكية الأعضاء تعتمد على حضور الناس الاجتماعات وخدمتهم في المجالس وقبولهم القرارات الجماعية. والثالثة هي الأسر المستبعدة من التمويل السائد، والتي تفتح لها المعرفة المحلية للاتحاد الائتماني وهيكل منخفض التكلفة فرص إقراض ترفضها البنوك.
ويلائم النموذج بشكل سيئ حيث يكون النطاق هو القيد الحاكم. فشبكات الكهرباء الوطنية ومحطات الغاز الكبيرة والطاقة الشمسية على مستوى المرافق تحتاج رأس مال وإدارة فنية تتجاوز بكثير ما يستطيع الأعضاء توفيره. ولهذا فإن التوسع الكبير في البناء الطاقي عبر الخليج وشمال أفريقيا — مزادات الطاقة الشمسية على مستوى المرافق ومشاريع الربط الكهربائي عبر الحدود التي تغطيها قسم الطاقة في Sala News — يموله الدول والمستثمرون الكبار، لا التعاونيات. وملكية الأعضاء مكمّلة لهذا التوسع لا بديلة عنه. وينبغي للقراء المهتمين بهذا الملف الاطلاع أيضاً على Solar Energy Middle East — Renewables in the Gulf: Solar's Quiet Buildout Reshapes Oil Economies.
أين يلائم النموذج منطقة الشرق الأوسط وشمال أفريقيا؟
في منطقة الشرق الأوسط وشمال أفريقيا، تظل الطاقة التعاونية هامشية على مستوى الشبكة، لكن المنطق الكامن وراءها مألوف. فجمعيات مستخدمي المياه القروية والزراعية، وتعاونيات تسويق المنتجات الزراعية، ومجموعات الادخار التبادلية، لها تاريخ طويل في مصر والمغرب والمشرق. ونفس الغرائز المؤسسية — تجميع الموارد، والسيطرة المحلية، والضمان المتبادل — تنتقل إلى مشاريع الطاقة الصغيرة: مصفوفة شمسية مشتركة لمضخة ري، أو دائرة ائتمانية تموّل ألواحاً على الأسطح، أو شبكة قروية مصغرة حيث لم تصل الشبكة الوطنية.
وتسيطر شركات المرافق الحكومية على أنظمة الكهرباء الإقليمية، ودعم الأسعار يشكل قرارات الأسر في معظم الأسواق، مما يحد من مساحة البدائل المملوكة للأعضاء. لكن ضغطين قد يوسّعان هذه المساحة. فتراجع تكاليف الطاقة الشمسية يجعل التوليد الموزع الصغير ميسوراً أكثر من أي وقت مضى، وهو اتجاه تتابعه Sala News في تغطيتها لتوسع الطاقة الشمسية عبر الخليج. كما أن ضغوط ذروة الطلب المتكررة في المنطقة، التي تتناولها تغطيات العرض والطلب والأسعار، تدفع الحكومات للبحث عن أي آلية تقلل الاستهلاك على مستوى الأسر. وملكية المجتمع والتمويل التعاوني من بين الأدوات القادرة على ذلك، حيث تسمح الأنظمة بالربط بالشبكة وقياس صافي العدّادات. ويرتبط ذلك بمقالنا السابق The Gulf's solar mega-projects: who is building what, and at which prices.
والاختبار العملي لأي مجتمع يفكر في النموذج بسيط وغير لامع: هل يستطيع الجماعة تأمين شكل قانوني، واتفاقية ربط، ونصيحة فنية صادقة؟ فالمؤسسات أهم من الحماس.
ماذا يعني هذا للأسر والمجتمعات
ملكية الأعضاء تغيّر من يلتقط قيمة الطاقة والتمويل، لا فيزياء توليدها. وللأسرة، الأسئلة العملية واضحة: هل توجد تعاونية أو اتحاد ائتماني يعمل محلياً، وهل هو خاضع للرقابة؟ ما تكلفة العضوية وما حقوق التصويت التي تمنحها؟ كيف تعيد المؤسسة تدوير الفائض — خصومات أم أرباحاً أم احتياطيات؟ وفي أي مشروع طاقي، من يوفر الخبرة الفنية، لأن التعاونية لا تكون سليمة إلا بقدر سلامة الهندسة وراءها.
والحكم الصريح أن التعاونيات والاتحادات الائتمانية ليست دواءً شافياً ولا فضولاً هامشياً. إنها هيكل ملكية مجرّب يناسب المشاريع الصغيرة والمحلية والصبورة والمقترضين المحرومين من الخدمات، ويلائم بشكل سيئ حيث يسيطر النطاق أو السرعة أو الدعم الحكومي. والمجتمعات التي تطابق النموذج مع المشكلة ذات الحجم المناسب تحصل عادة على ما تعد به ملكية الأعضاء بالضبط: السيطرة، ونصيب عادل من الفائض.