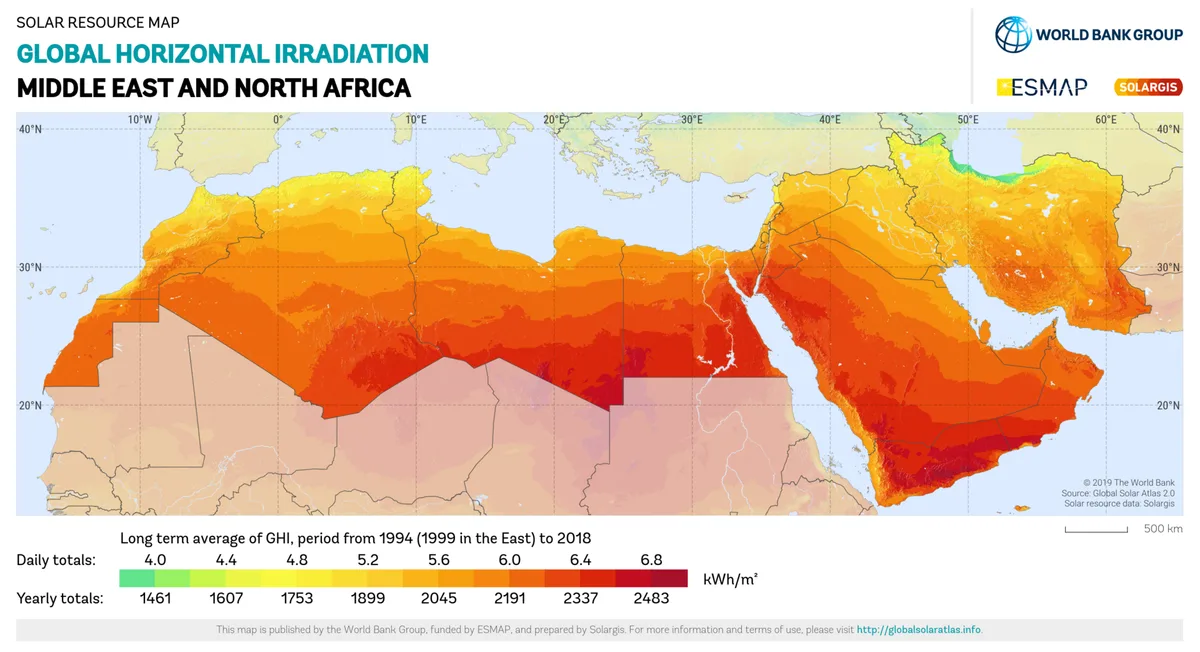
الافتراض الشائع يقول إن منتجي النفط في الخليج لا يملكون سبباً وجيهاً لدفع الطاقة الشمسية. وبهذا المنظار، تُعد الطاقات المتجددة في الشرق الأوسط تمريناً في العلاقات العامة أُلحق باقتصادات تعتاش على الخام. لكن الأدلة تسير في الاتجاه المعاكس. فالطاقة الشمسية أصبحت اليوم، في مواضع كثيرة، أرخص خيار متاح لبناء محطات كهرباء جديدة، والخليج يقع تحت بعض أنشع أشعة الشمس على الكوكب، بأراضٍ رخيصة ومسطحة للبناء عليها. هذا المزيج يجعل التوسع مسألة اقتصاد لا مسألة صورة.
والتحول صامت لأنه لا يعلن عن نفسه كما تفعل اكتشافات النفط. فمحطة شمسية تحل محل الغاز الذي كان سيُحرق محلياً، والغاز الذي لا يُحرق محلياً يمكن تصديره. بالنسبة لقطر ومنتجين آخرين، هذه المقايضة هي القصة كلها: كل ميغاواط/ساعة من الطاقة الشمسية المحلية تحرر ما يعادل برميلاً من الوقود لسوق التصدير. التوسع يعيد تشكيل محافظ الطاقة الإقليمية تحديداً لأنه لا يستبدل صادرات النفط، بل يستبدل الحرق المحلي للوقود. وللتغطية ذات الصلة، انظر برنت ومربان وأسعار OSP: كيف يُسعَّر نفط الشرق الأوسط فعلياً.
والسياق العالمي يساعد على تفسير التوقيت. فوفقاً لـنظرة ويكيبيديا على الطاقة المتجددة، ارتفعت حصة المتجددة من الإمداد العالمي للكهرباء من 20 في المئة إلى 28 في المئة بين عامي 2011 و2021، بقيادة الشمسية والرياح لمعظم هذا الزيادة، وبلغت 34 في المئة من التوليد العالمي في 2025. وقد شهدت الشمسية والرياح انخفاضات حادة في التكاليف خلال العقد الماضي، وهو ما جعلها تنافسية أمام الوقود الأحفوري التقليدي. وشركات الكهرباء الخليجية، التي كانت تحرق الغاز المحلي الرخيص دون تفكير يذكر في البدائل، تواجه اليوم مقارنة بسيطة: تكاليف الشمسية تراجعت، بينما يحمل الغاز تكلفة فرصة بديلة مرتبطة بأسعار التصدير.
لماذا تبني منتجو النفط الطاقة الشمسية أصلاً؟
لأنها تدرّ العائد مرتين. أولاً، الألواح الشمسية لا تكلفة وقود لها، فبمجرد بناء المحطة تصبح الكهرباء شبه مجانية التشغيل، في حين تستهلك محطة الغاز مورداً يمكن للدولة بيعه. ثانياً، الطلب المحلي في الخليج ثقيل: فأحمال التكييف تبلغ ذروتها في منتصف النهار، وهي بالضبط ذروة إنتاج الشمسية. والتطابق بين منحنى الشمس ومنحنى الطلب استثنائي في المناخات الحارة، وهذا التطابق يقلل الحاجة إلى قدرات احتياطية مكلفة.
وهناك منطق مالي أيضاً. فالحكومات التي تدعم الكهرباء للأسر والصناعة تدفع الفرق بين كلفة التوليد والسعر المفروض. وحين تنخفض كلفة التوليد، تنخفض فاتورة الدعم معها. التوسع الشمسي إذن إجراء مالي جزئياً، لا إجراء طاقي فحسب. وهذا هو نوع القراءة الميكانيكية مقابل الشعاراتية التي يفتقر إليها الموضوع عادة: المحرك ليس دبلوماسية المناخ، بل الميزانية العمومية للدولة نفسها.
ما الذي يعيق هذا التوسع؟
الطاقة المتجددة المتغيرة، وهو مصطلح يصف المصادر التي تتقلب مع الطقس، تشمل الشمسية والرياح معاً. فالشمسية تتوقف عن الإنتاج عند الغروب، بينما يمتد طلب التكييف الخليجي جيداً إلى المساء. وبدون تخزين أو احتياط مرن، تقدم كل محطة شمسية إضافية قيمة أقل من سابقتها. هذه هي مشكلة تناقص العائد الكلاسيكية لأي مصدر متغير، وهي ترسم سقفاً طبيعياً لمدى تقدم الشمسية قبل أن تصبح البطاريات أو أشكال المرونة الأخرى ضرورة.
والصورة العالمية نفسها تشير إلى القيود الأخرى. فوفقاً لمادة ويكيبيديا عن الطاقة المتجددة، لا يزال النشر يواجه عقبات تشمل دعم الوقود الأحفوري، وضغط مقدمي الكهرباء القائمين، والمعارضة المحلية لاستخدام الأراضي. والنسخة الخليجية من هذه القائمة تختلف في التفاصيل وتتشابه في الشكل: أسعار الوقود المحلي المدعومة تضعف حافز التحول، وشركات الكهرباء القائمة تملك محطات الغاز، وشبكات النقل بُنيت حول مولدات مركزية كبيرة لا موزعة.
والربط بين الشبكات هو القيد الأكثر صمتاً. فالمحطات الشمسية تعمل بأفضل حال عندما تستطيع نقل الكهرباء عبر الحدود أو تخزينها لوقت لاحق، وشبكات المنطقة صُممت كأنظمة وطنية لا إقليمية. ومساعي ربطها تغيّر قيمة المحطة الشمسية: فمحطة تستطيع بيع فائضها لجار في منتصف النهار، أو شراء احتياط بعد الغروب، تساوي أكثر من محطة معزولة.
كيف ينسجم هذا مع صناعة النفط؟
ينسجم كتحوّط لا كبديل. فإيرادات التصدير الخليجية ما تزال ترتكز على الخام والغاز وأنظمة التسعير المحيطة بهما، ومن يريد الآليات يمكنه متابعة كيفية تسعير نفط الشرق الأوسط فعلياً. الشمسية تغيّر الجانب المحلي من الدفتر. فهي تقلل الوقود الذي يحرقه المنتجون أنفسهم، وهو ما يهم أكثر للدول التي التزم غازها بعقود تصدير، ولمن يواجهون نقصاً في الغاز المحلي. ويرتبط هذا بمقالنا السابق، المشاريع الشمسية الكبرى في الخليج: من يبني ماذا، وبأي أسعار.
ويرتبط ذلك أيضاً بالمرحلة التالية من القصة. فعدة حكومات إقليمية صاغت التوسع الشمسي كأساس لإنتاج الهيدروجين الأخضر، مستخدمة كهرباء منتصف النهار الرخيصة لتفكيك الماء. ومعظم تلك المشاريع ما تزال في مراحل مبكرة، والفجوة بين الخطط المعلنة والمشاريع الممولة واسعة. الشمسية محلياً حقيقة اليوم؛ أما الهيدروجين للتصدير فما يزال في معظمه مقترحاً.
ماذا يقول الدليل العالمي عن المسار؟
اتجاه السير واضح حتى لو بقيت الأرقام الخاصة بالخليج خارج قاعدة الأدلة في هذا المقال. فالوكالة الدولية للطاقة تقدّر، وفقاً لملخص ويكيبيديا لتحليل الوكالة للوصول إلى الصفر الصافي، أن 90 في المئة من الكهرباء العالمية سيلزم أن تأتي من المتجددة بحلول 2050 لبلوغ الانبعاثات الصفرية الصافية، وأن وتيرة التوسع الحالية تقصر كثيراً عن ذلك المعدل عالمياً. وفي بعض المواضع، أصبحت الشمسية الكهروضوئية أو الرياح البرية أرخص كهرباء جديدة البناء، والغالبية العظمى من قدرات التوليد المركبة حديثاً في العالم أصبحت متجددة.
وللخليج، المقارنة ذات الصلة ليست مع أهداف أوروبا بل مع بديله الخاص: حرق غاز قابل للتصدير داخل البلاد. وما دام للغاز سعر سوقي وللشمس لا سعر، يظل الاقتصاد يشير في الاتجاه نفسه. والتوسع سيتسارع أو يتباطأ تبعاً لتكاليف التخزين وروابط الشبكات وإصلاح الدعم، لا تبعاً لمدى حكومات المنطقة حباً للطاقة الشمسية.
ماذا يعني هذا لمحفظة الطاقة في المنطقة
الصورة العملية هي تحول في المحفظة، لا انتقال بالمعنى الدرامي. فالنفط والغاز يبقيان محرك التصدير. والشمسية تتولى تدريجياً التوليد المحلي الذي كان الغاز يوفره، محررةً الوقود وخافضةً تكاليف الدعم. أما التخزين والربط الإقليمي فيحددان مدى إمكانية استمرار هذا الاستبدال. والتوسع الصامت صامت لأنه يعمل عبر الميزانيات العمومية لشركات الكهرباء لا عبر العناوين، وهذا أيضاً سبب ترجيح استمراره.
وما يبقى مجهولاً هو الوتيرة. فالأدلة المجمعة هنا ترسخ الاتجاه العالمي للتكاليف، وتطابق الطلب، والعقبات الهيكلية. لكنها لا تحسم مدى سرعة إضافة كل دولة خليجية للقدرات، ولا متى يصبح التخزين رخيصاً بما يكفي لرفع قيد المساء. تلك الأسئلة ستُجاب مشروعاً بعد مشروع، والمشاريع، خلافاً للافتراضات، موجودة أصلاً على الأرض.