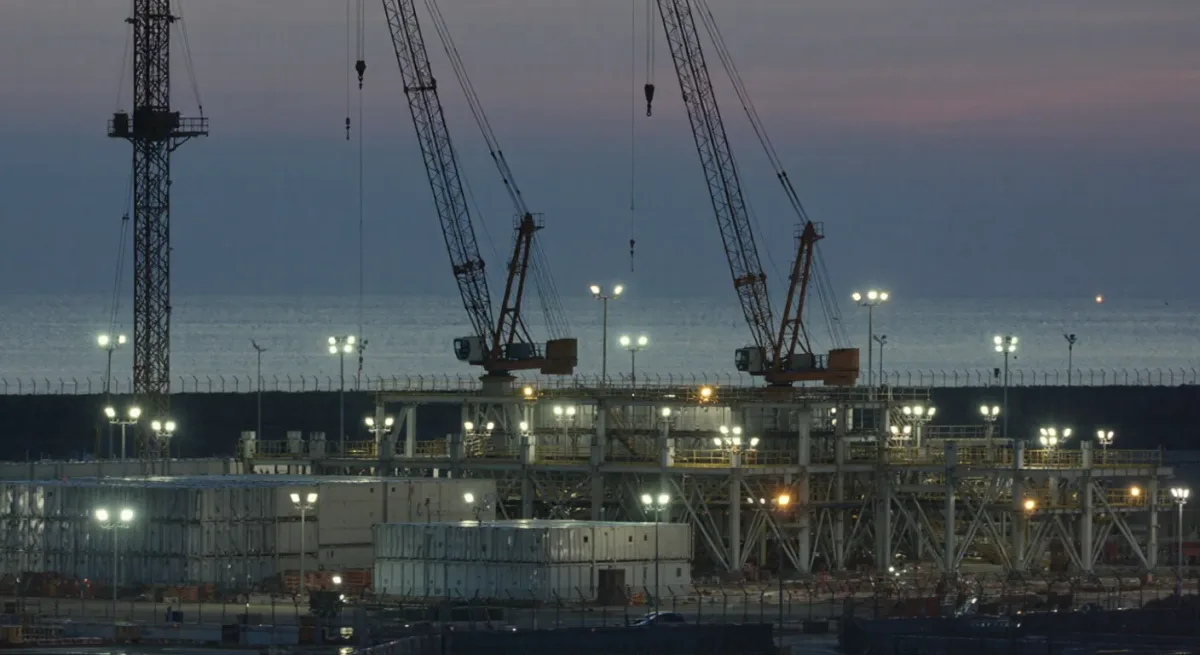
الهيدروجين الأخضر هو أكبر رهانات المنطقة على سوق تصدير ما زال قيد البناء، وخريطة مشاريع الشرق الأوسط وشمال أفريقيا تنقسم اليوم انقساماً واضحاً إلى فئتين: مصانع حسمت قرار الاستثمار النهائي، وفي مقدمتها مصنع الأمونيا التابع لشركة نيوم للهيدروجين الأخضر بقيمة 8.4 مليار دولار في السعودية، وكل ما عداها من مذكرات تفاهم واتفاقيات إطار وتخصيصات أراضٍ تنتظر عقود الشراء والتمويل الذي يتبعها. ولمن يتابع القطاع، يشكل هذا الانقسام بين فئتين الأداة التحليلية: أموال ملتزمة مقابل خيارات مأخوذة.
نيوم: المشروع المرساة
حسمت شركة نيوم للهيدروجين الأخضر، وهي مشروع مشترك بين ACWA Power وAir Products ونيوم نفسها، قرار الاستثمار النهائي في مايو 2023 على مجمع بقيمة 8.4 مليار دولار في أوكساجون، المدينة الصناعية على ساحل نيوم على البحر الأحمر. الأرقام الهندسية تفسّر مكانته معياراً للمنطقة: نحو 2.2 جيجاواط من التحليل الكهربائي تعمل بطاقة نحو 4 جيجاواط من الرياح والطاقة الشمسية المخصصة، بإنتاج يصل إلى 600 طن من الهيدروجين يومياً، يتحول إلى أمونيا للشحن، مع تعاقد كامل الإنتاج مع Air Products للشراء الحصري والتوزيع العالمي. الإنتاج الأولي مستهدف في 2026، وهيكل المشروع — مشترٍ واحد يضمن التمويل — هو بالضبط ما يفصله عن بقية مشاريع المنطقة.
عُمان: دولة المزادات
بنى سلطنة عُمان أكثر أطر الهيدروجين منهجية في المنطقة. فشركة HYDROM، المنسّق الحكومي للهيدروجين الذي أُنشئ في 2022، تدير مزادات تنافسية للأراضي الحكومية في نطاقي الدقم وظفار، وخصصت دفعات متتالية من الكتل لتكتلات تقودها شركات تطوير دولية، بين الفائزين عبر الجولات BP وTotalEnergies الفرنسية وHyport البلجيكية وACWA Power السعودية والتكتل المحلي. منطق النموذج يعكس مزادات الطاقة الشمسية التي أشهرت تعريفات الخلايا الكهروضوئية الخليجية: أرض حكومية، والتزامات بالشبكة والموانئ، ومنافسة شفافة. المشاريع الممنوحة تستهدف الإنتاج الأولي في أواخر العشرينيات وحتى ثلاثينيات القرن، بمقياس تحليل كهربائي متعدد الجيجاواطات عبر المحفظة الكاملة، مع طموح عُماني معلن يتجاوز مليون طن سنوياً من الإنتاج المكافئ للهيدروجين.
مصر والمغرب واقتصادات الأطر
اعتمدت مصر مقاربة الكمّ من الاتفاقيات: كومة من مذكرات التفاهم الإطارية للهيدروجين والأمونيا الخضراء في المنطقة الاقتصادية لقناة السويس وغيرها، وُقعت في قمة COP27 بشرم الشيخ في 2022 وما بعدها، مع مطورين يشملون مرافق أوروبية ومنتجين من الشرق الأوسط. أما العرض التجريبي الرائد، فمنشأة Egypt Green التابعة لـ Fertiglobe المنتجة للأمونيا الخضراء في العين السخنة، بدأت إنتاجاً تجريبياً حول قمة 2022، لكن المحفظة الأكبر ما زالت في مرحلة الأطر، بانتظار الشروط المالية المصرية وعقود الشراء. أما المغرب فيتموضع عبر الفوسفات والقرب من أوروبا، مقترناً بإمكانات الأمونيا مع سياسة صناعية لمواد البطاريات وتجارب مع برامج بحثية أوروبية؛ وتظل مشاريعه الملموسة الأصغر حجماً. وتحتفظ الإمارات والبحرين بمواقع في مرحلة الجدوى، وتستضيف الأردن وتونس وموريتانيا كل منها مشروعاً أو مشروعين رائدين بمقياس قاري ينتظر التمويل.
| الدولة | الموقع | مرساة الحالة |
|---|---|---|
| السعودية | نيوم/أوكساجون | قرار استثمار نهائي مايو 2023، 8.4 مليار دولار، 600 طن/يوم أمونيا |
| عُمان | الدقم، ظفار (HYDROM) | مزادات أراضٍ منذ 2022؛ أول إنتاج أواخر العشرينيات |
| مصر | المنطقة الاقتصادية لقناة السويس | كومة مذكرات تفاهم منذ COP27؛ أمونيا تجريبية في العين السخنة |
| المغرب | مواقع متعددة | جدوى وتجارب؛ استراتيجية مرتبطة بالفوسفات |
لماذا تعتقد المنطقة أنها تستطيع الفوز
حجة الموارد حقيقية: معاملات سعة الطاقة الشمسية في باطن الجزيرة العربية والصحراء من الأعلى عالمياً، والأرض متاحة بمقياس واسع، وآلة تمويل المشاريع الخليجية — الثروات السيادية، وشركات المرافق الحكومية، وإدارة المزادات المجرَّبة — هي قدرة التنفيذ التي يفتقر إليها أكثر المنافسين. والجغرافيا تمدّ منطق الطلب: أهداف أوروبا لاستيراد الهيدروجين ضمن استراتيجيتها لخفض الكربون هي السوق المرساة، وخطوط أنابيب المنطقة وموانئها ومواقعها على القناة تواجهها مباشرة، مع اليابان وكوريا كوجهات شرائية في المحيط الهادئ للأمونيا تحديداً.
ما ينتظره القطاع فعلاً
القيد ليس في أجهزة التحليل الكهربائي ولا في أشعة الشمس؛ بل في الطلب المتعاقد عليه. فالأمونيا والهيدروجين الأخضر ما زالا أغلى من نظيريهما الأحفوريين اللذين يُفترض أن يحلّا محلّهما، والمشترون — منتجو الأسمدة والمصافي ومولدات الكهرباء وصناع الحديد — لن يوقعوا عقود شراء طويلة الأجل بعلاوات سعرية دون تنظيم يفرض الفارق أو يموّله. لذا فإن التصميم التنظيمي الأوروبي، بقواعده لاعتماد الوقود المتجدد غير الحيوي وآليات الاستيراد، هو عملياً السياسة الصناعية الفعلية للمنطقة، وكل تأخير في هذا الإطار يمتد أثره إلى الجداول الزمنية لمشاريع المنطقة. وسباكة الاعتماد — ضمانات المنشأ وأنظمة التصديق التي تتيح لإلكترون خليجي إثبات خضوته في روتردام — هي ساحة المعركة الصامتة التي تتوقف عليها الصادرات.
كيف تتابعه بموضوعية
- قرار استثمار نهائي، لا مذكرة تفاهم: قرار الاستثمار النهائي بتمويل مسمّى هو الخط الفاصل بين مشروع ومقترح.
- عقود الشراء: من تعاقد على شراء الإنتاج، ولمدة كم، وبأي آلية تسعير.
- توريد أجهزة التحليل: الطلبات الموضوعة للأجهزة نفسها هي أقسى إشارة في القطاع.
- التنظيم: قواعد الاستيراد والاعتماد الأوروبية تحرك الجداول الزمنية للمنطقة أكثر من أي إعلان مشروع منفرد.
الأرقام التي يجب أن يحققها المشروع
تسير اقتصاديات القرار — هل يتحول المقترح إلى صلب — في سلسلة بسيطة. فالإلكترونات المتجددة بتعريفات مزادات الخليج هي أرخص مدخل في العالم، لكن التحليل الكهربائي بالمقياس الكبير، والضغط أو التسييل، وتخليق الأمونيا والشحن، يضيف كل منها مضاعفات، لتصل الأمونيا الخضراء إلى ضعفين إلى ثلاثة أضعاف السعر الأحفوري المكافئ في الظروف الراهنة. وعلاوة الشراء يجب أن يدفعها أحد: مشترون تفرضهم القواعد في أوروبا، أو برنامج عقود فروق الأسعار الياباني، أو تفويضات الوقود النظيف الكورية، أو عملاء استراتيجيون يدفعون طوعاً لخفض كربون سلاسل التوريد الخاصة بهم. والماء هو الحاشية الإقليمية ذات الوزن: فتكلفة الطاقة لتحلية المياه حقيقية على المقياس الذي تضمره هذه المشاريع، وتسعّرها سواحل الخليج في مواقع المشاريع. وتمويل المشاريع يريد عقود شراء بخمسة عشر عاماً؛ بينما يوقع المشترون حتى الآن غالباً تجارب تجريبية بخمس سنوات، وهذا عدم التوافق في الاستحقاق، أكثر من أي متغير هندسي، هو عنق الزجاجة الحقيقي للقطاع. أما المشاريع التي أغلقت تمويلها، وعلى رأسها نيوم، فقد أغلقت لأن طرفاً واحداً ضمّن السلسلة كاملة، والفئة التالية تنتظر آليات السياسات التي توزّع العلاوة على أكتاف كثيرة.
وللاطلاع على قاعدة توليد الكهرباء التي تقوم عليها اقتصاديات الجزيئات، راجع دليلنا لـ مشاريع الطاقة الشمسية العملاقة في الخليج، وتصفح قسم الطاقة لتغطية تحول المنطقة الطاقي.