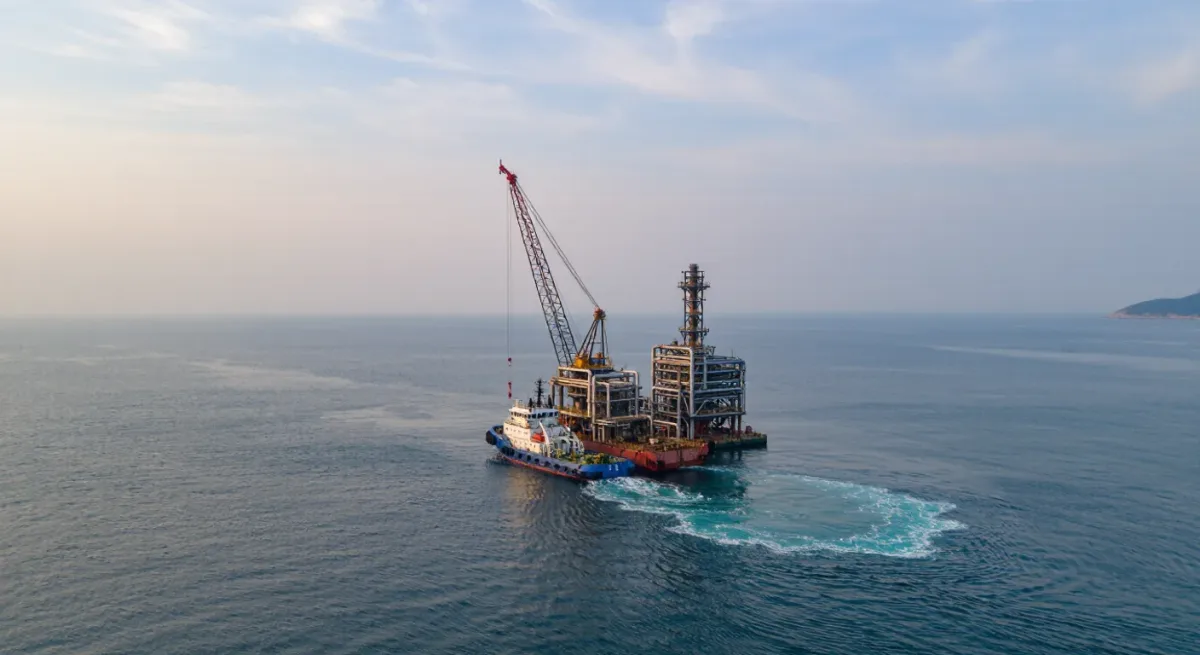
ماذا حدث لحقل «ظُهر» المصري؟ الحقل الذي اكتشفته شركة Eni في أغسطس 2015، وهو أكبر اكتشاف غازي في تاريخ البحر المتوسط بحوالي 30 تريليون قدم مكعب، نقل مصر من عجز غازي إلى التصدير خلال ثلاث سنوات، ثم تراجع أسرع من المخطط مع تباطؤ الحفر وتراكم مستحقات المنتجين، ليجعل البلاد مستورداً صافياً للغاز المسال خلال الصيف الأخير. الطفرة كانت حقيقية؛ وكذلك كان الانعكاس.
تكمن خصوصية «ظُهر» في سرعته. حفرت Eni بئر الاكتشاف في كتلة «الشروق» في المياه العميقة قبالة بورسعيد في أغسطس 2015، وأجرت التقييم بسرعة، وأدخلت الحقل الإنتاج في ديسمبر 2017، أي بعد عامين فقط، وهو جدول زمني تستشهد به الصناعة كمعيار لتطوير حقول المياه العميقة. تصاعد الإنتاج بحدّة: من الصفر إلى ما يزيد على ملياري قدم مكعب يومياً خلال عام 2018، وصولاً إلى هضبة تقارب 3.2 مليار قدم مكعب بحلول 2019، ما جعل مصر مكتفية ذاتياً من الغاز، وأنهى عصر الاستيراد في منتصف العقد الماضي، وغذّى إعادة تشغيل محطات التصدير المتوقفة في «إدكو» و«دمياط».
التراجع
حقول الغاز في المياه العميقة تستنزف بسرعة ما لم يُستكمل حفرها باستمرار، وتباطأ برنامج الحفر التكميلي في «ظُهر» لسبب تجاري مباشر: تراكمت على مصر مستحقات لدى المنتجين الدوليين مع اشتداد أزمات العملة الصعبة في 2022-2023، وبلغت في بعض المراحل مليارات الدولارات بحسب التقديرات، وأقرّ المسؤولون بأنها عائق أمام الاستثمار. الشركات التي لا تتلقى مستحقاتها تحفر أقل؛ والحقول التي تُحفر أقل تتراجع أكثر. انزلق الإنتاج من هضبة 2019 نحو منتصف العشرينات بالمليار قدم مكعب، وانقلب الميزان الوطني: مع إنتاج محلي دون الطلب، بدأت مصر تستورد الغاز المسال عبر وحدات التخزين وإعادة التغويز العائمة الراسية في «العين السخنة» و«سوميد»، منذ صيف 2023 فصاعداً، بينما توقفت محطات التصدير أو عملت جزئياً.
الارتباط الإسرائيلي
المفارقة الإقليمية أن محطات الغاز المسال المصرية ظلّت مشغولة بغاز الغير. حقول إسرائيل البحرية، «ليفياثان» و«كريش» وجيرانهما، التي طُوّرت في السنوات نفسها، تصدّر إلى مصر عبر خط EMG من عسقلان، حيث يغذّي الغاز الطلب المحلي وطاقة التسييل المتوقفة في «إدكو». هذا الترتيب، الذي أُحيي بموجب إطار 2019 وتوسّع منذ ذلك الحين، جعل مصر مركز معالجة لغاز شرق المتوسط حتى مع تراجع إنتاجها الخاص، وهي بنية ذات ثقل جيوسياسي واضح وهشاشة واضحة بالقدر، كما أثبتت توقفات إمداد الخط خلال موجات التصعيد الإقليمي.
| المحطة | التاريخ | الدلالة |
|---|---|---|
| اكتشاف «ظُهر» | أغسطس 2015 | ~30 تريليون قدم مكعب، الأكبر في المتوسط |
| أول إنتاج | ديسمبر 2017 | تطوير سريع خلال عامين |
| الهضبة | 2019 | ~3.2 مليار قدم مكعب يومياً؛ استئناف التصدير |
| التراجع والمستحقات | 2022 فصاعداً | تباطؤ الحفر؛ انخفاض الإنتاج |
| استيراد الغاز المسال صيفاً | 2023 فصاعداً | وحدات FSRU في العين السخنة تلبي ذروة الطلب |
المال خلف الجيولوجيا
سمتان في اقتصاد الغاز المصري جعلتا الدورة أقسى مما كانت عليه الجيولوجيا وحدها. نظام التسعير والدفع يسدّد للمنتجين بالعملة المحلية بشروط تتأخر عن تكاليف الحفر في المياه العميقة المرتبطة بالدولار، فكل تخفيض للقيمة رفع الكلفة الحقيقية للبئر التالي بينما تضخمت المستحقات. ومن جهة الطلب، فهو موسمي الذروة: التوصيلات المنزلية وتوليد الكهرباء لصيف قاسٍ والصناعة، جميعها تضغط بأقصى قوة تماماً حين يكون الإمداد المحلي في أضيق حالاته، ولهذا يصل التعرض للاستيراد بوصفه حدثاً صيفياً، سفن إعادة تغويز عائمة في مواجهة موسم التكييف، ثم يخفّ كل شتاء.
العلاج الجاري
يقوم برنامج القاهرة لاستعادة منحنى الإنتاج على ثلاثة مسارات. مسار الدفع: تسوية مستحقات المنتجين، ولو على دفعات تفاوضية، لإعادة تشغيل جدول الحفر، مع حزمة 2024 الاقتصادية الكلية، وتدفقات «رأس الحكمة»، وإصلاحات سعر الصرف في برنامج صندوق النقد الدولي، المصممة جزئياً لاستعادة مصداقية القطاع. مسار الاستكشاف: جولات إسناد في المتوسط ودعوة Chevron وExxonMobil وغيرهما من الشركات الكبرى إلى كتل بحرية جديدة، إضافة إلى فتح البحر الأحمر، بهدف إضافة فرصة على مستوى «ظُهر» التالي. ومسار الكفاءة: ربط الحقول بالشبكة بحرق أقل وتأخير أقل، واستيراد ما تتطلبه الذروة عبر وحدات FSRU. الهدف المعلن، كما يرد في تخطيطات وزارة البترول، هو العودة إلى الاكتفاء الذاتي والقدرة التصديرية على أفق متعدد السنوات، وهو توقّع تأجّلت مواعيده أكثر من مرة.
ما الذي يجب مراقبته
- نشاط الحفر: عدد الحفارات ومباشرة الحقول الجديدة في امتيازات المتوسط هما المؤشر القائد المادي.
- تقارير المستحقات: إفصاحات المنتجين وبيانات الحكومة بشأن دفعات السداد تتتبع الذوبان التجاري للأزمة.
- عقود وحدات FSRU: عدد سفن إعادة التغويز التي تحجزها مصر للصيف هو توقّع السوق نفسه للفجوة.
- تدفقات EMG: حجوزات الخط الإسرائيلي مقابل شحنات الغاز المسال المصرية تُظهر اتجاه التجارة في المركز.
سياق شرق المتوسط
قصة «ظُهر» لا تنفصل عن الحوض الذي ترسّت فيه. النمط الجيولوجي نفسه الذي أنتجها، الغاز الحيوي في المياه العميقة قبالة سواحل مصر، يمتد إلى «ليفياثان» و«كريش» الإسرائيليين و«أفروديت» القبرصي والكتل التي ما زال يُحفر فيها، وأصبح شرق المتوسط مقاطعة غازية مترابطة ومصر في مركز معالجتها. محطتا «إدكو» و«دمياط» تمنحان المنطقة طاقتها الوحيدة في التسييل خارج الخليج، والاستراتيجية المترتبة، غاز إسرائيلي وقبرصي إلى المحطات المصرية لإعادة التصدير، نجا من سياسات كانت تجعله يوماً غير قابل للتصور. قيود الحوض هي مرآة وعده: تحقيق القيمة الاقتصادية يمر عبر مسار مصر أو خطوط أنابيب جديدة لم يموّلها أحد، واتفاقيات الحدود البحرية التي فتحت باب الحفر استغرقت عقداً من الدبلوماسية، ومخاطر النزاع الإقليمي أصبحت تُسعّر اليوم في كل بوليصة تأمين بحرية. بالنسبة لمصر، فإن معنى هذا النمط استراتيجي بقدر ما هو مالي: البلاد تجلس في مركز خريطة غاز شرق المتوسط حتى حين تخيب حقولها، والموقع كمركز، المحطات والخطوط وعلاقات التداول، هو الأصل الراسخ الذي لا يمحوه أي منحنى تراجع.
للاطلاع على الترابطات الكهربائية والغازية العابرة للحدود في المنطقة، اقرؤوا شرحنا لـشبكات الربط الكهربائي في الشرق الأوسط وشمال أفريقيا من الشبكة الخليجية الموحدة إلى خط مصر والسعودية، وتصفحوا قسم الطاقة لتغطية قطاع الهيدروكربونات في المنطقة.